La suspension de la réforme des retraites votée en 2023 a rebattu les cartes pour des millions d’actifs. En gelant le calendrier de relèvement de l’âge légal et de l’allongement des cotisations jusqu’au 1er janvier 2028, le gouvernement a créé un sursis significatif pour les générations proches de la retraite. Cette décision, annoncée lors du discours de politique générale d’octobre et consacrée dans le PLFSS 2026, vise à apaiser la tension sociale tout en posant de nouvelles questions sur le financement des pensions et l’équité entre générations. L’arrêt temporaire profite essentiellement aux personnes nées entre 1964 et 1968, qui voient s’atténuer l’augmentation de l’« âge de départ » et du nombre de cotisations nécessaires pour une pension à taux plein. Toutefois, ce répit entraîne des conséquences budgétaires et des débats politiques nourris, entre promesses électorales, arbitrages financiers et mobilisations syndicales.
En bref :
- 🔎 Qui est concerné ? Principalement les générations nées entre 1964 et 1968, et plus largement les futurs retraités proches de l’âge légal.
- 📅 Quel calendrier ? Gel du relèvement de l’âge et du nombre de trimestres jusqu’au 1er janvier 2028.
- 💶 Coût : estimé à 400 millions en 2026 et 1,8 milliard en 2027 selon le gouvernement.
- ⚖️ Conséquences : allègement temporaire pour certains, mais nécessité d’économies ou de nouvelles recettes pour compenser.
- ✊ Réactions : syndicats divisés, mobilisations possibles, débats politiques intenses.
Suspension de la réforme des retraites : qui est concerné et précisions juridiques
La décision de suspendre une partie de la réforme des retraites de 2023 s’inscrit dans un contexte politique tendu et vise à protéger des cohortes spécifiques. Concrètement, il s’agit de maintenir l’âge légal tel qu’il était atteint en septembre 2025, soit 62 ans et 9 mois pour la génération 1963, et d’interrompre les étapes prévues pour 2026 et 2027. Le principal groupe concerné comprend les personnes nées entre 1964 et 1968. Pour elles, le calendrier initial qui devait porter l’âge légal progressivement à 64 ans et le nombre de trimestres à 172 est temporairement mis entre parenthèses.
Les générations touchées : détail pratique
Pour clarifier, la suspension modifie le droit applicable aux demandes de départ à la retraite déposées à compter du 1er septembre 2026 et jusqu’au 1er janvier 2028. Les assurés nés en 1964, par exemple, bénéficient d’un avantage de l’ordre de quelques mois sur l’âge de départ et d’une réduction du nombre de cotisations requises pour obtenir une pension sans décote. Les personnes nées avant 1964 conservent les règles déjà appliquées, tandis que les générations suivantes (1969 et après) restent soumises à l’objectif de 64 ans et 172 trimestres si le calendrier était repris.
Cadre légal et portée temporaire
Inscrite dans le projet de loi de financement de la Sécurité sociale pour 2026, la mesure est explicitement qualifiée de suspension et non d’abrogation. Cela signifie qu’il n’est pas établi qu’il s’agisse d’un changement permanent : la reprise éventuelle du relèvement dépendra des décisions politiques à venir. Les acteurs concernés doivent donc rester vigilants et vérifier régulièrement leur situation sur les portails officiels afin d’anticiper les conséquences sur leur départ.
Exemple concret : Sophie, infirmière née en 1964, qui comptait partir à 63 ans selon le calendrier 2023, voit son départ possible quelques mois plus tôt et avec un seuil de trimestres inchangé à 170. Cette différence se traduit par quelques mois de travail en moins et une économie immédiate pour sa fin de carrière.
En synthèse : la suspension cible des cohortes précises et crée un cadre juridique provisoire qui protège certains assurés mais laisse ouvertes des incertitudes sur le long terme.
Quel impact sur l’âge de départ et les cotisations : analyse chiffrée et tableau explicatif
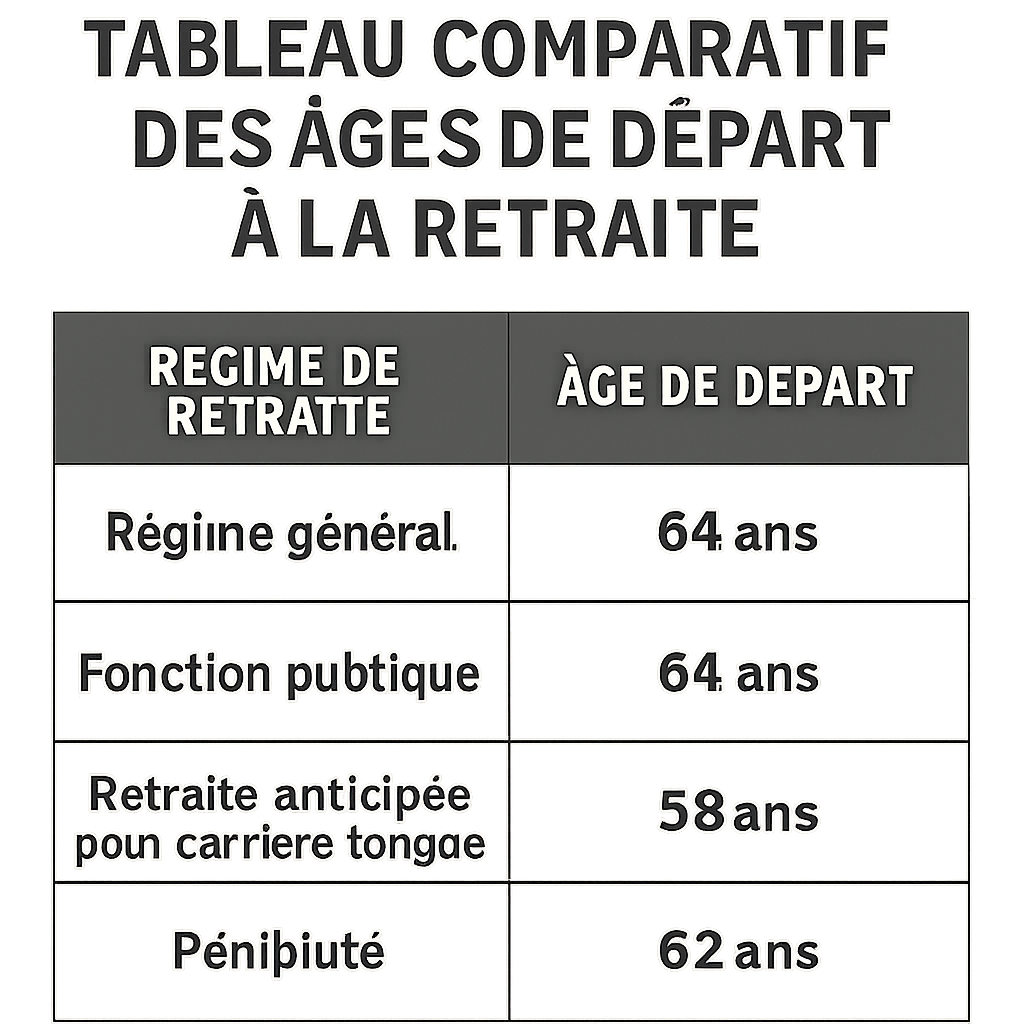
La principale traduction de la suspension porte sur deux paramètres centraux : l’âge de départ légal et le nombre de cotisations (trimestres) requis pour une retraite à taux plein. La réforme initiale augmentait progressivement ces deux éléments pour tenir compte du vieillissement démographique. Le gel interrompt cette dynamique et réintroduit des écarts entre générations.
Données et comparaison par année de naissance
Le tableau ci-dessous résume l’application actuelle des règles à compter de la suspension et compare les âges et trimestres prévus initialement avec ceux maintenus jusqu’en 2028. Ces chiffres servent de repère pour évaluer l’impact social et financier sur chaque cohorte.
| Année de naissance 🧾 | Âge légal appliqué 🕒 | Trimestres requis pour taux plein 📊 |
|---|---|---|
| 1963 | 62 ans 9 mois | 170 |
| 1964 | 62 ans 9 mois (au lieu de 63) ✅ | 170 (au lieu de 171) 💶 |
| 1965 (janv-mars) | 62 ans 9 mois (au lieu de 63 ans 3 mois) | 170 (au lieu de 172) |
| 1965 (avril-déc) | 63 ans (au lieu de 63 ans 3 mois) | 171 (au lieu de 172) |
| 1966 | 63 ans 3 mois | 172 |
| 1967 | 63 ans 6 mois | 172 |
| 1968 | 63 ans 9 mois | 172 |
Ce tableau met en évidence que la suspension n’annule pas les hausses prévues pour les générations les plus jeunes, mais elle maintient une fenêtre favorable pour celles proches de la retraite. Pour la personne moyenne, cela peut représenter entre trois et six mois de travail en moins, ainsi qu’une réduction du nombre de trimestres exigés dans certains cas.
Simulations et exemples chiffrés
Illustration : Marc, cadre technique né en avril 1965, avait anticipé devoir cotiser 172 trimestres. Avec la suspension, il peut se voir reconnaître 171 trimestres requis, ce qui l’autorise à partir à la retraite sans décote un peu plus tôt. Cette marge peut faire une différence substantielle pour ceux qui ont des carrières marquées par des périodes de chômage ou de temps partiel.
Pour compléter cette analyse, il est recommandé d’utiliser des simulateurs officiels afin d’estimer précisément l’effet sur sa pension et ses droits. Des sources spécialisées proposent des guides pratiques et des fiches détaillées pour chaque génération, par exemple sur des sites d’information financière et sociale.
Insight final : la suspension rétablit un niveau de tolérance pour certaines cohortes mais nécessite une vérification personnalisée des droits pour mesurer l’effet exact sur chaque dossier.
Conséquences financières, coût pour l’État et pistes d’équilibrage
La suspension a un coût budgétaire concret, estimé à plusieurs centaines de millions d’euros par an à court terme. Le gouvernement a chiffré l’impact à environ 400 millions d’euros en 2026 et à 1,8 milliard d’euros en 2027. Ces montants résultent des départs anticipés et des recettes de cotisations différées.
Origine du coût et comparaison avec les évaluations indépendantes
La Cour des comptes, dès 2023, avait mis en garde contre l’impact financier d’un gel partiel, évoquant des chiffres plus élevés sur une période longue. Par exemple, un gel à 63 ans pouvait coûter plusieurs milliards d’euros d’ici 2035. La différence entre les estimations gouvernementales et celles des institutions indépendantes reflète des hypothèses différentes sur l’emploi, la durée de vie et les recettes fiscales.
Pistes pour compenser : économies et nouvelles recettes
Pour compenser, le PLFSS 2026 privilégie des mesures ciblées plutôt qu’une réforme structurelle immédiate. Les options retenues incluent une lutte renforcée contre la fraude sociale et fiscale, l’optimisation des dépenses de santé et des économies ciblées dans certains dispositifs. Le gouvernement a aussi évoqué la poursuite de discussions avec les partenaires sociaux pour trouver des solutions concertées.
Il existe d’autres alternatives théoriques : augmentation des cotisations, relèvement différencié de certains paramètres, hausse progressive de prélèvements affectés à la solidarité. Chacune de ces options a des effets redistributifs et des implications politiques fortes.
En conclusion de cette section : la suspension alloue un répit social, mais elle exige des choix budgétaires et des compromis politiques pour maintenir l’équilibre du système.
Impact social, réactions politiques et mobilisations : panorama des forces en présence
La suspension a déclenché des réactions contrastées. Les syndicats ont accueilli la mesure comme une victoire partielle, mais certains, comme la CGT, la jugent insuffisante et appellent à une abrogation complète de la réforme de 2023. Le Parti socialiste a, conformément aux accords politiques de l’automne précédent, renoncé à une motion de censure en échange du gel temporaire.
Mobilisations et discours publics
Sur le terrain, la suspension a calmé certaines tensions mais alimenté d’autres motifs de mobilisation. Les secteurs en tension (santé, éducation, transports) observent les effets en temps réel : des départs anticipés non prévus peuvent générer des difficultés de remplacement et peser sur la continuité des services. Les syndicats continuent de peser, alternant revendications locales (revalorisations, meilleures conditions de travail) et revendications nationales (abrogation, répartition des richesses).
Réactions politiques et horizon électoral
Politiquement, la suspension a servi d’arbitrage tactique : elle a permis au gouvernement de préserver sa majorité et de gagner du temps jusqu’à l’échéance électorale suivante. Toutefois, elle laisse la question ouverte pour l’après-2027 : faudra-t-il relancer le calendrier, engager une nouvelle réforme, ou négocier des mesures alternatives ? Les réponses varieront selon la configuration parlementaire et l’ampleur des mobilisations.
Insight clé : la suspension offre un répit mais ne met pas fin au débat structurel ; les mobilisations et les arbitrages politiques détermineront la suite et l’ampleur de l’impact social.
Comment se préparer : démarches pratiques, simulations et stratégies individuelles
Pour les assurés concernés, l’enjeu immédiat est d’anticiper et d’optimiser son départ. Cela passe par des démarches simples mais essentielles : vérifier ses trimestres, simuler sa pension, et planifier les démarches administratives.
Actions concrètes à entreprendre
- 🧾 Consulter son relevé de carrière en ligne et signaler toute erreur.
- 🧮 Utiliser des simulateurs officiels pour estimer la pension et tester plusieurs dates de départ.
- 📅 Anticiper les démarches de demande de pension plusieurs mois avant la date souhaitée.
- 🔍 Vérifier les dispositifs « carrières longues » ou de pénibilité qui peuvent autoriser un départ anticipé.
- 💬 Discuter avec un conseiller retraite ou un expert pour optimiser les points et trimestres manquants.
Sophie, notre fil conducteur, a utilisé le simulateur pour constater qu’en partant trois mois plus tôt, elle perdrait peu sur sa pension immédiate mais gagnerait en qualité de vie. Elle a sollicité un rendez-vous avec un conseiller pour valider sa stratégie et préparer son dossier.
Ressources utiles et liens pratiques
Pour approfondir, il est conseillé de consulter des ressources spécialisées et des guides pratiques. Des articles et dossiers thématiques expliquent les mécanismes et fournissent des exemples détaillés, comme les analyses sur les conséquences de la suspension ou les évolutions fiscales liées aux retraites publiées récemment sur des sites experts sur la réforme fiscale et retraite.
En synthèse finale de cette section : la préparation individuelle permet de transformer l’incertitude en opportunité concrète, à condition d’agir tôt et de s’appuyer sur des outils fiables.
Qui est principalement concerné par la suspension ?
La suspension concerne surtout les personnes nées entre 1964 et 1968, mais les règles applicables varient selon le mois et l’année de naissance. Les générations plus âgées gardent les droits acquis.
La suspension est-elle définitive ?
Non, il s’agit d’un gel temporaire inscrit dans le PLFSS 2026 jusqu’au 1er janvier 2028. La reprise ou l’abrogation dépendront des décisions politiques à venir.
Quel est le coût pour l’État ?
Le gouvernement a évalué le coût à environ 400 millions d’euros en 2026 et 1,8 milliard en 2027, mais des estimations indépendantes évoquent des montants plus élevés sur le long terme.
Comment vérifier ses droits à la retraite ?
Consultez votre relevé de carrière en ligne, utilisez des simulateurs officiels et prenez rendez-vous avec un conseiller retraite pour ajuster votre stratégie.