Banque Swan : que faut-il savoir avant d’ouvrir un compte en 2026
À l’aube de 2026, la Banque Swan s’impose comme une solution plébiscitée par les startups et les freelances pour sa flexibilité et ses offres en marque blanche. Cet article suit Lucie, développeuse indépendante basée à Lyon, qui se demande si elle doit ouvrir un compte bancaire chez Swan pour gérer ses facturations, profiter d’IBANs dédiés et bénéficier d’une application mobile pensée pour les entrepreneurs. Nous explorons les conditions ouverture compte, les modalités pour obtenir un compte courant et une carte bancaire, la structure des frais bancaires, les services bancaires disponibles et les dispositifs de sécurité bancaire. En parallèle, nous comparons Swan à des acteurs comme Wise, Revolut et PayPal, afin d’éclairer les choix pratiques (transferts internationaux, versement d’épargne, intégrations API). Ce dossier se veut pragmatique : étapes détaillées, exemples chiffrés, pièges à éviter et conseils concrets pour que Lucie — et vous — puissiez décider en connaissance de cause.
En bref :
- 🔎 Conditions ouverture compte : KYC numérique, justificatifs d’entreprise ou d’activité, parfois vérification complémentaire selon le profil.
- ⚙️ Services bancaires : IBANs, cartes Mastercard co-brandées, API pour intégration, outils de gestion des paiements.
- 💳 Compte courant et carte bancaire : cartes virtuelles et physiques, contrôle depuis l’application mobile.
- 💸 Frais bancaires : structure souvent compétitive mais attention aux conversions de devises et aux retraits internationaux.
- 🔐 Sécurité bancaire : authentification forte, surveillance des fraudes, conformité Banque de France pour l’émetteur.
Banque Swan : conditions ouverture compte en 2026 et profils éligibles
Lucie, notre développeuse, commence par vérifier si elle peut ouvrir un compte bancaire chez Swan. En 2026, Swan affiche une politique d’accès relativement large, destinée aux micro-entrepreneurs, PME, marketplaces et aux plateformes souhaitant émettre des comptes en marque blanche. La première étape consiste à vérifier les conditions ouverture compte : pièces d’identité valides, justificatif d’activité (extrait Kbis, auto-entrepreneur, SIRET), preuve d’adresse et parfois une description du flux d’argent attendu.
Qui peut ouvrir un compte chez Swan ?
Swan cible prioritairement les entités professionnelles. Les indépendants et micro-entrepreneurs sont généralement acceptés, tout comme les startups et les entreprises constituées. Pour les personnes physiques souhaitant un usage purement personnel, l’offre peut être moins adaptée mais reste possible via certains partenaires de Swan.
Dans le cas de Lucie, sa situation est simple : micro-entreprise enregistrée, facture type et site web. Elle télécharge ses documents sur la plateforme Swan et complète le KYC en quelques étapes. Attention toutefois : si l’activité implique des volumes élevés, Swan peut demander des informations complémentaires (contrats clients, preuve de turnover), afin de se conformer aux règles de lutte contre le blanchiment.
Documents et vérification
Les documents fréquemment demandés sont :
- 📄 Pièce d’identité : passeport ou carte nationale d’identité.
- 🏢 Preuve d’activité : Kbis, SIRET, facture, contrat client.
- 🏠 Justificatif d’adresse : facture récente, attestation d’hébergement.
Le contrôle peut comporter une photo selfie, une vérification de l’email professionnel et la validation d’un numéro de téléphone. Swan, étant régulé via des partenaires bancaires et sous la supervision française, applique des standards stricts en KYC.
Cas pratique : Lucie reçoit une demande de justificatif complémentaire après soumission. Elle fournit un contrat client et débloque l’ouverture sous 48 heures. Ce type de délai est courant et ne remet pas en cause l’éligibilité, mais impacte la rapidité d’accès aux services.
Insight : connaître précisément vos documents et anticiper les demandes KYC accélère l’ouverture et évite des blocages inutiles.
Comment ouvrir compte bancaire chez Banque Swan : tutoriel pas à pas
Ouvrir un compte chez Swan en 2026 s’effectue essentiellement en ligne. Lucie suit un parcours simple : inscription, déclaration de l’activité, envoi des justificatifs et paramétrage des services (IBANs, cartes, autorisations). Voici un guide structuré étape par étape pour ouvrir un compte bancaire chez Swan, avec des astuces pour éviter les erreurs fréquentes.
Étape 1 — Inscription et choix de l’offre
La page d’accueil de Swan présente plusieurs formules. Choisissez celle qui correspond à votre usage : gestion des paiements, émission d’IBANs pour des clients, ou solution de cartes pour une équipe. Lucie opte pour une offre « compte professionnel » avec une carte physique et accès API.
Astuces : vérifiez les plafonds de transactions, la présence d’IBANs locaux et les frais de base avant de valider.
Étape 2 — Remplir le KYC et envoyer les documents
Le formulaire KYC demande nom, adresse, coordonnées, statut juridique et description des flux financiers. Téléversez des documents nets : un Kbis lisible, un justificatif d’identité récent et une preuve d’adresse. Pour éviter un refus, joignez une note expliquant l’origine des fonds si votre activité est nouvelle.
Étape 3 — Configuration et activation
Après validation, configurez votre compte courant, demandez une carte bancaire (virtuelle puis physique) et activez l’application mobile. Lucie configure des notifications en temps réel, limite les paiements à l’international et crée une carte virtuelle pour tester un abonnement SaaS.
Exemple concret : activation d’une carte virtuelle pour souscrire à une plateforme d’hébergement sans exposer la carte physique.
Précautions et points de vigilance
Vérifiez les délais d’émission des cartes, les conditions d’envoi d’IBANs (parfois payants) et les politiques de blocage en cas d’activités atypiques. Conservez une copie de tous vos documents et notez le numéro de dossier lors de la soumission.
Insight : une préparation minutieuse avant l’inscription réduit nettement les délais d’activation et évite des allers-retours administratifs.
Les frais bancaires et services bancaires chez Swan : tarifaire, comparaisons et stratégie en 2026
Le choix d’une banque passe par une lecture attentive des frais bancaires. Swan se positionne souvent comme compétitif pour les entreprises, avec des frais réduits sur la création d’IBANs, l’émission de cartes et les intégrations API. Néanmoins, la structure peut varier selon les partenaires et les volumes traités.
Structure des frais et exemples
Swan facture typiquement des frais d’abonnement mensuel pour l’accès à la plateforme, des coûts par carte émise et des frais de transaction sur certains services. Pour les conversions de devises, les marges peuvent s’appliquer, comme chez la majorité des émetteurs non bancaires. Voici un tableau synthétique comparatif (estimation 2026) :
| Service | Swan (est.) | Wise (référence) | Revolut (réf.) |
|---|---|---|---|
| Abonnement mensuel | 💶 0–30€ selon package | 💶 0–10€ | 💶 0–20€ |
| Émission carte physique | 💳 0–10€ | 💳 10€ | 💳 5–15€ |
| Conversion devises | 🔁 marge variable | 🔁 taux réel + faible frais | 🔁 marge variable |
Note : ces chiffres sont indicatifs et doivent être vérifiés au moment de la souscription. Swan met l’accent sur la transparence, mais certaines opérations (transferts internationaux, retraits hors réseau) peuvent engendrer des coûts additionnels.
Services bancaires complémentaires
Swan propose des services dédiés aux entreprises : création d’IBANs multi-devises, gestion des flux via API, cartes physiques et virtuelles, et outils pour automatiser la comptabilité. Ces services facilitent la conciliation bancaire et la gestion des paiements récurrents.
- 🧾 IBANs dédiés pour séparer les flux clients.
- 🔌 API pour intégration avec ERP et outils comptables.
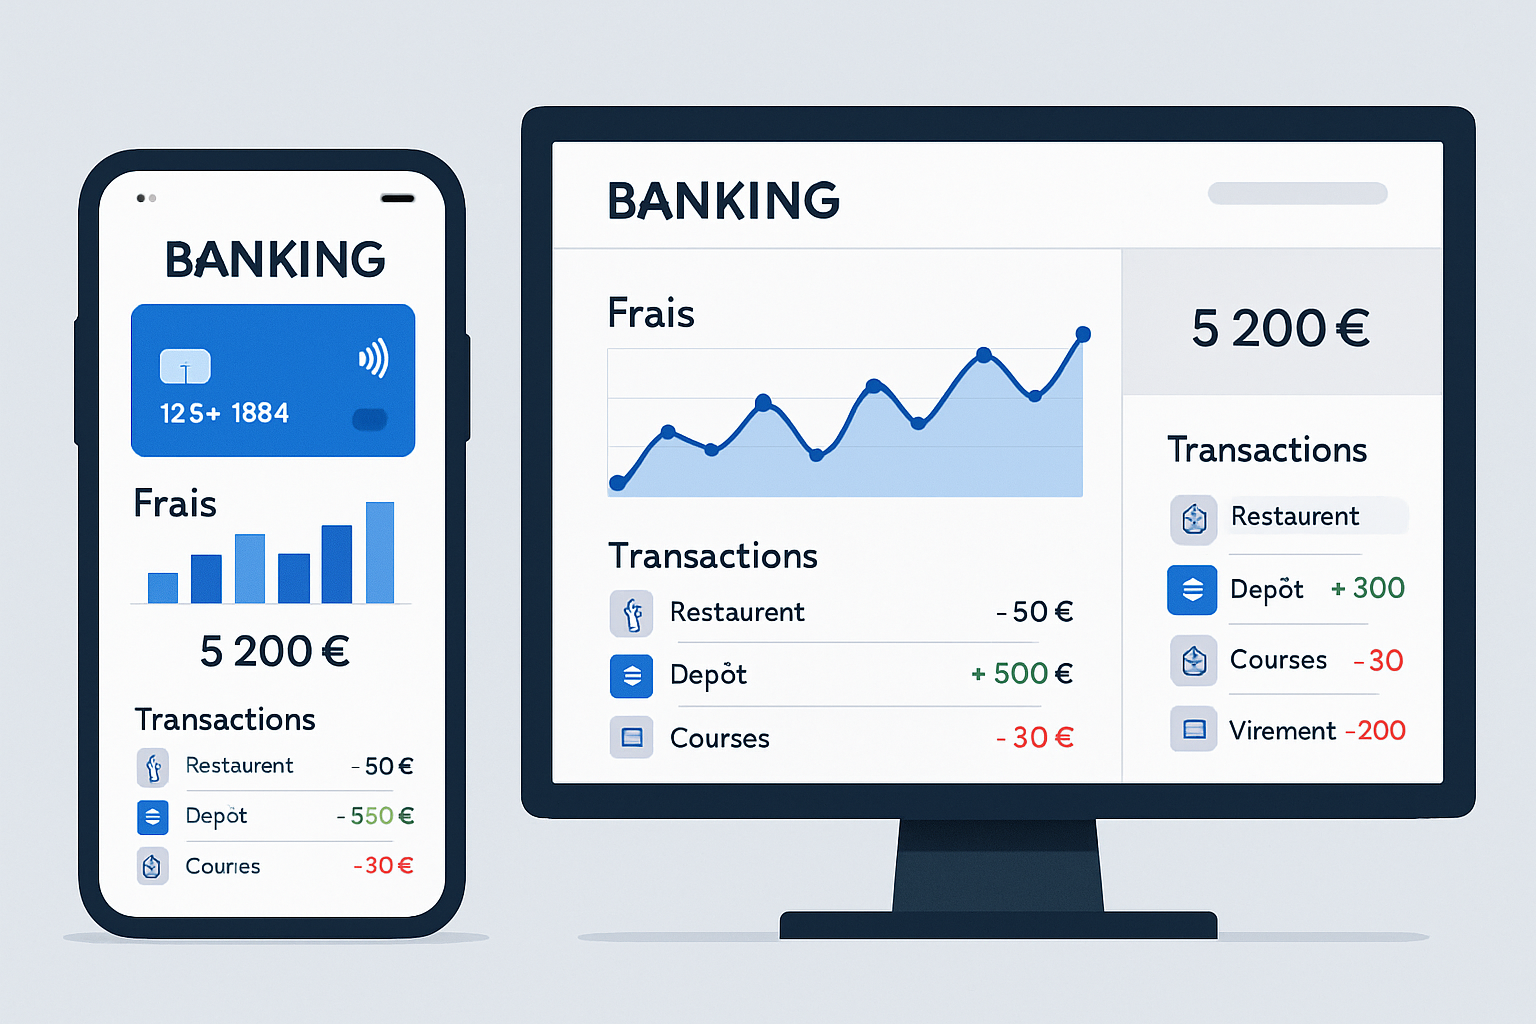
- 📊 Tableaux de bord pour suivre transactions et frais.
Comparaison avec PayPal : PayPal excelle pour le paiement en ligne grand public et la dispute acheteur/vendeur, mais Swan offre une intégration bancaire plus complète pour la gestion d’entreprise, notamment au niveau des comptes et des IBANs. Lucie choisit Swan pour la clarté des flux et l’intégration API avec son outil de facturation.
Insight : analysez vos volumes et types d’opérations pour choisir la formule la plus rentable et éviter des surprises sur les conversions de devises.
Sécurité bancaire et application mobile de la Banque Swan : authentification, protection et bonnes pratiques
La confiance repose largement sur la sécurité bancaire. Swan, qui collabore avec des émetteurs réglementés et exploite des cartes via Mastercard, applique des mécanismes d’authentification forte, de monitoring des fraudes et de protection des données. Lucie souhaite s’assurer que son compte courant et ses services bancaires sont protégés face aux menaces actuelles.
Mécanismes de protection
Parmi les mesures courantes figurent l’authentification multi-facteurs (SMS, application d’authentification), le chiffrement des données en transit et au repos, ainsi que des systèmes de détection des comportements frauduleux. Swan propose des notifications temps réel pour chaque mouvement, permettant de bloquer rapidement une carte en cas d’anomalie.
Application mobile et contrôle
L’application mobile de Swan est conçue pour donner un contrôle fin : création de cartes virtuelles, limitation des plafonds, blocage instantané et relevés détaillés. Pour Lucie, l’application devient le centre névralgique : elle génère une carte virtuelle pour un essai, active des alertes et configure des accès pour un comptable sans divulguer l’ensemble des droits.
Bonnes pratiques recommandées :
- 🔒 Activer l’authentification à deux facteurs.
- 🧾 Garder des backups chiffrés des justificatifs.
- 🔍 Surveiller les notifications et configurer des seuils d’alerte.
En complément, Swan publie des guidelines pour l’intégration sécurisée via API (gestion des clés, rotation, usage d’applications serveur sécurisées). Ces éléments rassurent les équipes techniques qui automatisent les paiements.
Insight : la sécurité repose autant sur la plateforme que sur vos habitudes ; activez tous les mécanismes disponibles pour réduire les risques.
Compte courant, carte bancaire et épargne chez Swan : fonctionnalités, limites et cas pratiques
Une fois le compte actif, comment utiliser concrètement les fonctionnalités ? Swan propose des comptes courants, des cartes bancaires (physiques et virtuelles) et des options pour gérer l’épargne ou les réserves de trésorerie. Lucie configure un compte courant pour ses flux opérationnels et un compte épargne interne pour mettre de côté une réserve pour impôts et charges.
Le compte courant et la gestion quotidienne
Le compte courant sert aux encaissements clients, au paiement des abonnements et aux virements. Swan offre des IBANs locaux et parfois multi-devises selon l’offre. Les outils de catégorisation automatique facilitent la tenue de compte : factures en attente, paiements récurrents, et comparaison des dépenses mensuelles.
Cartes bancaires : usages et limites
Les cartes Swan peuvent être émises immédiatement en version virtuelle, utilisables pour les abonnements en ligne. La carte physique arrive généralement sous 3 à 7 jours ouvrés. Il est possible de configurer :
- 🏷️ Cartes par projet ou par employé.
- ⏳ Cartes temporaires (usage unique).
- 🔁 Cartes avec plafond modifiable depuis l’application.
Épargne et gestion des réserves
Swan ne propose pas toujours des comptes d’épargne rémunérés traditionnels, mais permet de segmenter les fonds et d’automatiser des transferts vers des comptes dédiés. Pour une stratégie d’épargne efficace, Lucie combine Swan pour la gestion courante et un compte d’épargne externe à rendement supérieur pour stocker ses économies.
Cas pratique : Lucie règle un loyer professionnel via sa carte Swan, et chaque mois transfère automatiquement 15% de son chiffre d’affaires vers son compartiment « épargne impôts » pour éviter la surprise des paiements trimestriels.
Insight : l’association d’un compte courant flexible et d’une discipline d’épargne automatisée sécurise la trésorerie et simplifie la vie administrative.
Quelles sont les conditions d’ouverture d’un compte Swan pour un micro-entrepreneur ?
Les conditions comprennent une pièce d’identité, un justificatif d’activité (SIRET ou facture), une preuve d’adresse et parfois une photo selfie ; la vérification KYC peut demander des documents complémentaires selon le profil.
Quels frais bancaires dois‑je prévoir avec Swan ?
Attendez-vous à un abonnement mensuel variable, des frais par carte émise et des marges sur conversions de devises. Vérifiez les détails du package choisi et les frais sur transferts internationaux.
La sécurité bancaire de Swan est‑elle suffisante pour une PME ?
Oui : authentification forte, chiffrement, monitoring des fraudes et contrôle des accès via l’application. Néanmoins, activez toutes les protections et suivez les bonnes pratiques pour maximiser la sécurité.
Peut‑on émettre plusieurs cartes pour une équipe chez Swan ?
Oui, Swan permet d’émettre cartes physiques et virtuelles par projet ou par collaborateur, avec plafonds et restrictions paramétrables depuis l’application.